Wygrywa nie najtańsza lokalizacja, lecz ta, która pozwala uruchomić inwestycję na czas
Ekspert: Jan Kamoji-Czapiński, dyrektor w dziale Incentives Advisory w firmie doradczej Colliers
Zarząd producenta magazynów energii siedzi nad mapą Europy i wybiera miejsce pod nowy zakład produkcyjny. Dziesięć lat temu rozmowa zaczynała się od jednej liczby: kosztu godziny pracy. Dziś ta liczba nadal ma znaczenie, ale sama niewiele rozstrzyga. Liczy się nie tylko koszt pracy, ale także dostępność odpowiednio wykwalifikowanych pracowników, bliskość dostawców i klientów, dostępność gotowych nieruchomości i czas potrzebny na uruchomienie inwestycji.
Decyzja lokalizacyjna nadal jest rachunkiem jakości i ceny, ale jego dotychczasowe założenia starzeją się coraz szybciej. Przy obecnym tempie zmian dostępne na rynku dane sprzed dwóch lat mogą być nieaktualne jeszcze zanim model trafi na biurko zarządu.
Koszt wzrósł, ale sama cena przestała rozstrzygać
Ostatnich pięć lat podniosło koszt wejścia i prowadzenia inwestycji w sposób, którego modele sprzed dekady nie przewidywały. Podrożały energia i wykonawstwo, a wynagrodzenia przestały być stabilnym założeniem. W przemyśle zmiana była dużo większa, niż sugeruje średnia dla całej gospodarki. Według Eurostatu w latach 2020–2025 wynagrodzenia wzrosły w UE o 22,3%, w Polsce o 61,9%, w Rumunii o 77,5%, w Bułgarii o 83,8%, za to w Hiszpanii tylko o 16,4%. Można więc uznać, że Europa Środkowo-Wschodnia traci przewagę. Tyle że to tylko część obrazu.
Wraz z kosztami wzrosły kwalifikacje wykonawców, doświadczenie dostawców i standard infrastruktury. Dzisiejsza fabryka może korzystać z pracowników, którzy zdobywali know-how przy realizacji kolejnych inwestycji przemysłowych w regionie i dostawców, których nie trzeba certyfikować od zera.
W ostatnim czasie wiele mówi się o zamknięciach zakładów produkcyjnych. Gros z nich powstało kilkanaście lat temu, przy strukturze kosztów, która już nie istnieje. Montażownia oparta na taniej pracy ma coraz niższe marże. Jednak nowy inwestor kalkuluje projekt od zera, przy obecnych cenach energii i pracy. Dlatego zamknięcie starszych zakładów nie musi oznaczać spadku atrakcyjności regionu, ponieważ ich miejsce mogą zajmować nowe inwestycje, lepiej dostosowane do aktualnych warunków rynkowych. Według Eurostatu wolumen produkcji w przetwórstwie przemysłowym w Polsce był w 2025 r. o 29,9% wyższy niż w 2020 r., wobec 11,2% w UE, 10,2% w Bułgarii i 5,1% w Rumunii.
Porównanie państw CEE-11 z Hiszpanią pokazuje, że wzrost wynagrodzeń sam w sobie nie przesądza o kondycji przemysłu. W latach 2020–2025 zależność między dynamiką płac a zmianą produkcji była w tej grupie praktycznie zerowa. Polska i Litwa, mimo wzrostu wynagrodzeń odpowiednio o 61,9% i 67,2%, zwiększyły produkcję przemysłową o 29,9% i 34,4%. Hiszpania, przy znacznie niższym wzroście płac, wynoszącym 16,4%, osiągnęła wzrost produkcji o 11,1%. Nie dowodzi to, że wyższe wynagrodzenia wspierają przemysł, ale pokazuje, że mogą zostać zrównoważone przez inne przewagi: produktywność, kwalifikacje pracowników, automatyzację, bazę dostawców czy lepszy dostęp do rynków. Dlatego inwestor powinien pytać nie tylko o koszt pracy, lecz także o to, co za ten koszt otrzymuje.
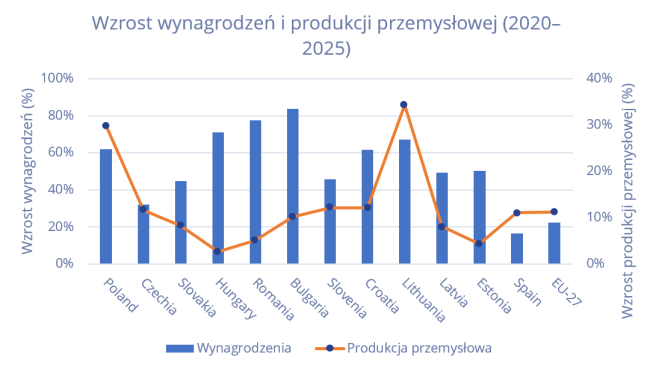
Źródło: Analiza Colliers na podstawie danych
Eurostat
Zmienia się więc model. Spada opłacalność projektów opartych wyłącznie na taniej pracy, a rośnie znaczenie automatyzacji, wartości dodanej i kapitałochłonności. W tej strategii dojrzały rynek pracy i gęsta baza dostawców nie są dodatkiem, lecz podstawą, bez której zakład nie ruszy. Tania robocizna nie wystarczy, jeśli pracownicy mają obsługiwać zaawansowany park maszynowy.
Dane krajowe mówią mniej niż konkretna działka
Najczęstszy błąd w procesach lokalizacyjnych to traktowanie kraju jako jednostki decyzyjnej. Różnice między regionami jednego państwa potrafią mieć większe znaczenie niż dane ogólnokrajowe. Rozbieżności w wynagrodzeniach, kosztach nieruchomości, logistyki czy limitach pomocy publicznej, np. pomiędzy przedmieściami Warszawy a Łodzią, mogą w niektórych przypadkach być większe niż różnice pomiędzy Polską a Czechami, wyliczone na podstawie średnich krajowych. Mimo to wiele analiz nadal wybiera najpierw kraj, potem region, a na końcu nieruchomość. To dobrze wygląda w prezentacji, lecz nie zawsze prowadzi do dobrej decyzji.
Dziś tę kolejność można odwrócić. Baza dostępnych nieruchomości szybko zawęża pole do lokalizacji spełniających kryteria kosztu, jakości i wykonalności. Dopiero wtedy ma sens wybór kraju. Nie jest już punktem wyjścia, lecz wynikiem analizy.
Najlepiej widać to w różnicach kosztów. Według Eurostatu w 2025 r. godzinowy koszt pracy w całej gospodarce wynosił 12,0 EUR w Bułgarii, 19,1 EUR w Polsce i średnio 34,9 EUR w UE. Na pierwszy rzut oka przewaga Bułgarii wygląda rozstrzygająco. Z naszych analiz wynika jednak, że potrafi zniknąć w całkowitym koszcie obsługi rynku, gdy klient końcowy znajduje się w Europie Zachodniej.
Oszczędność na pensjach może być szybko skompensowana w wyższych kosztach logistyki. Liczy się położenie fabryki lub magazynu i trasy ciężarówek, nie średnia krajowa łącząca regiony, które często nie konkurują o ten sam projekt.
Rumunia przyciąga polski kapitał, zwłaszcza logistyczny, z powodów, które łatwo zrozumieć. Przewaga kosztowa jest realna: w 2025 r. godzinowy koszt pracy w całej gospodarce wynosił tam 13,6 EUR, przy 19,1 EUR w Polsce. Rachunek nie kończy się jednak na płacach. Dochodzą również kwestie jakości infrastruktury transportowej, naturalne bariery geograficzne oraz mniejsza liczba pracowników dostępnych w otoczeniu potencjalnej lokalizacji.
Zasięg dostaw potrafi odwrócić ranking oparty na płacach. W naszych analizach dostawa następnego dnia z południowej Rumunii obejmuje poniżej 10 mln mieszkańców, podczas gdy z zachodniej Polski zasięg ten sięga nawet ok. 80 mln, dodatkowo w regionach o wyższej sile nabywczej. Niższy koszt pracy nie zawsze równoważy słabszą infrastrukturę, bariery geograficzne i położenie względem odbiorców.
Liczy się koszt całego okresu inwestycji, nie tylko koszt na dziś. Płace, czynsze, energia, ale również realistyczne prognozy inflacji, powinny zostać uwzględnione w modelu finansowym inwestycji. Dodatkowym czynnikiem jest pomoc publiczna, która na papierze może wyglądać wyjątkowo atrakcyjnie, osiągając nawet 70% nakładów inwestycyjnych w niektórych regionach Rumunii. W praktyce jednak poziom faktycznie dostępnego wsparcia zależy od warunków konkretnych programów funkcjonujących w danym kraju. W Polsce kluczowym instrumentem jest m.in. Polska Strefa Inwestycji, dlatego same nominalne poziomy pomocy nie zawsze są bezpośrednio porównywalne między państwami.
O wyniku decyduje to, czego nie da się szybko dokupić
Dostępność pracy przestała zależeć wyłącznie liczby potencjalnych pracowników w promieniu godziny drogi od zakładu. Znamienne jest, że nasi klienci coraz rzadziej zwracają uwagę na liczbę osób bezrobotnych w regionie. Ważniejsza jest głębokość puli i to, ile zakładów o podobnym profilu konkuruje o tych samych operatorów, techników i inżynierów. Niższa stawka niewiele daje, jeśli każda rekrutacja uruchamia licytację o pracownika z sąsiadem. Wtedy przewagę kosztową zjada rotacja, a harmonogram realizacji inwestycji zaczyna zależeć od tempa budowania załogi.
W wielu projektach przemysłowych sam poziom ceny energii także przestał być jedynym kluczowym kryterium. Lokalizację coraz częściej rozstrzyga dostępna moc przyłączeniowa i termin, w którym można ją uzyskać. W projektach energochłonnych działka może być tania, dobrze skomunikowana i gotowa planistycznie, a mimo to wypaść z analizy, jeśli przyłącze nie mieści się w harmonogramie. Tego czasu nie da się nadrobić negocjacją ceny gruntu.
Podobnie działa lokalna baza dostawców. Koszt i czas kwalifikacji podwykonawców rzadko mają w modelu osobną pozycję, choć potrafią przesunąć start produkcji o kwartały. Dojrzały łańcuch dostaw skraca drogę do stabilnej produkcji. Jego brak odbija się później na zapasach, jakości i czasie reakcji na awarie.
Zachęty publiczne nie są już automatycznie związane wyłącznie z lokalizacją projektu. Ich poziom zależy od jakości: nakładów, wynagrodzeń i komponentu R&D. To zmienia kolejność analizy, bo lokalizacja o wyższych kosztach może obronić się lepszym profilem wsparcia, a tańsza nie dostanie go automatycznie. Coraz wcześniej sprawdzamy też skalowalność i możliwość rozbudowy o kolejne etapy.
Ostatecznie wygrywa lokalizacja, w której najtrudniejsze ograniczenia są już rozwiązane.
Kto ma gotowe aktywa, ten kupuje czas
Harmonogramy też się skurczyły. W prowadzonych przez nas projektach tygodnie zastępują kwartały, gdy krótka lista lokalizacji opiera się na gotowych budynkach lub uzbrojonych działkach. Widzimy to szczególnie przy komponentach dla centrów danych czy nowych inwestycjach kapitału chińskiego. Od pierwszego kontaktu do decyzji mija dziś mniej czasu niż kiedyś trwało samo uzgodnienie zakresu due diligence.
Rozmowy o pomocy publicznej i dostępności infrastruktury przesuwają się więc na początek. Lokalizacje gotowe do rozpoczęcia produkcji wygrywają nie tylko ceną, ale też terminem. Stopień ich przygotowania stał się zatem warunkiem wejścia do rozmowy.
W site selection przegrywa się nie tylko na kosztach. Coraz częściej przegrywa się na czasie. Skrócenie procesu wyboru lokalizacji dzięki wykorzystaniu aktualnych danych, skupienie się na istniejących budynkach i optymalizacja procesu uzyskiwania pozwoleń i pomocy publicznej pozwalają liczyć czas do uruchomienia produkcji w miesiącach, a nie latach.
Przeczytaj także: Energetyka potrzebuje więcej niż local content. Stawką jest cyfrowa suwerenność
Last Updated on 23 października, 2026 by Aleksandra Fenikowska