
Kto wygra walkę o klienta w erze AI? Liderzy o przyszłości bankowości i ubezpieczeń podczas 32. Banking & Insurance Forum
Czy banki zachowają bezpośrednią relację z klientem, gdy decyzje finansowe zaczną podejmować za niego agenci AI? Jak zapewnić ciągłość sektora w obliczu cyberzagrożeń, kryzysów geopolitycznych i rosnących kosztów technologii? Odpowiedzi na te pytania poszukiwali uczestnicy 32. Banking & Insurance Forum, które odbyło się 26–27 października br. w Warszawie. Wydarzenie zgromadziło przedstawicieli bankowości, ubezpieczeń, branży technologicznej i administracji publicznej, stając się przestrzenią strategicznej dyskusji o przyszłości polskiego rynku finansowego.
Tegoroczna edycja Kongresu pokazała, że transformacja sektora finansowego wykracza daleko poza wdrażanie kolejnych technologii. Rosnące znaczenie sztucznej inteligencji, zmieniające się zachowania konsumentów, zagrożenia cybernetyczne oraz niepewność geopolityczna stawiają przed instytucjami nowe wyzwania. W centrum dyskusji znalazły się jednak nie tylko innowacje, ale przede wszystkim zaufanie, bezpieczeństwo i zdolność budowania trwałych relacji z klientami.
Zaufanie najważniejszą walutą sektora finansowego
Już podczas otwarcia wydarzenia Szymon Midera, prezes zarządu PKO Banku Polskiego i przewodniczący Rady Programowej Banking Forum, zwrócił uwagę na konieczność wzmacniania społecznego zaufania do banków i ubezpieczycieli: – Jest nad czym pracować i z takim apelem chcę państwa zostawić przed tą naszą kolejną edycją rozmów, żebyśmy konkurując o klienta, budując wartość dodaną, pracując nad pozytywnymi doświadczeniami, robili wszystko, żeby wspólnie pracować na zaufanie do sektora, bo to jest nasza twarda waluta. Bądźmy jak ta kotwica, która trzyma, tym mocniej, im jest więcej zmian i im bardziej wieje.
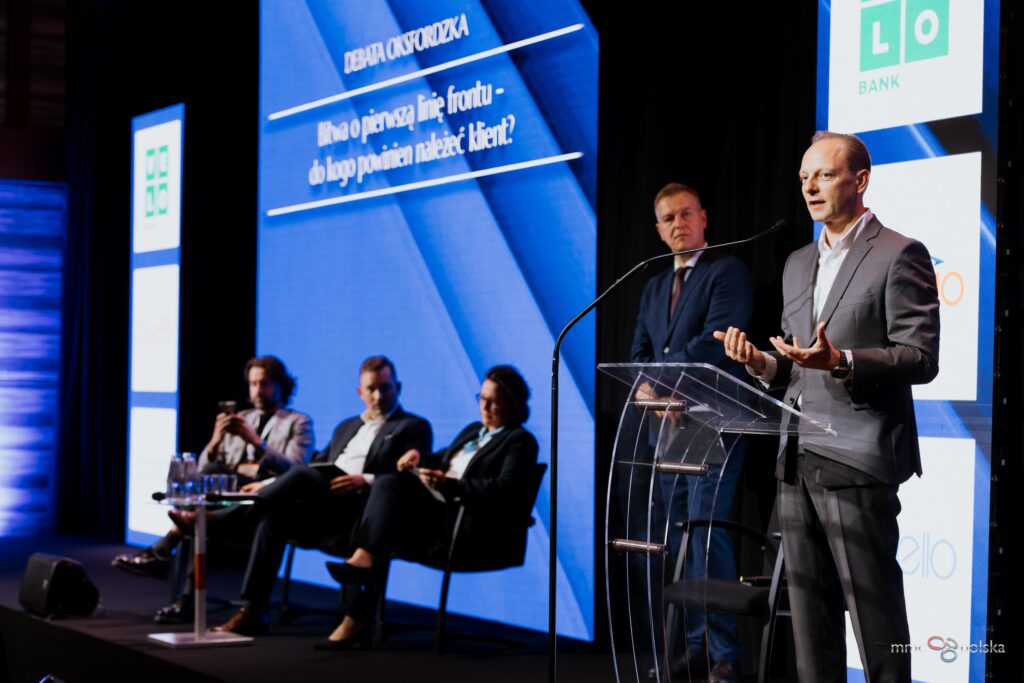
Wątek zaufania i relacyjności stał się jednym z głównych tematów debaty oksfordzkiej „Bitwa o pierwszą linię frontu – do kogo powinien należeć klient?”, podczas której przedstawiciele bankowości i innych sektorów gospodarki skonfrontowali odmienne wizje przyszłości usług finansowych. Jedna ze stron przekonywała, że banki powinny pozostać najważniejszym partnerem finansowym konsumenta, rozwijając własne kanały cyfrowe i wykorzystując przewagę wynikającą z bezpieczeństwa oraz zaufania. Druga wskazywała na postępującą zmianę zachowań klientów, którzy coraz częściej korzystają z usług finansowych bezpośrednio podczas zakupów, za pośrednictwem platform handlowych, aplikacji i zewnętrznych ekosystemów cyfrowych.
Michał Gajewski, prezes zarządu Erste Bank Polska, podkreślał, że bankowość nie może sprowadzać się wyłącznie do transakcji i sprzedaży produktów. Jej istotą powinno być również wspieranie klientów w budowaniu dobrych nawyków finansowych, podejmowaniu świadomych decyzji oraz dbaniu o długoterminową kondycję finansową: – Także relacje, które są budowane przez banki, są przeważnie relacjami długoterminowymi. Właściwie cały cykl życia klienta jest związany z finansami. Tu wyzwanie polega, moim zdaniem, na tym, żeby budować bankowość rzeczywiście opartą o zaufanie i opartą o wartości. Czyli bankowość, która interesuje się nie tylko „zrobieniem zysku”, ale która widzi powiązanie pomiędzy budowaniem kondycji finansowej, dobrych nawyków i edukacją finansową, a budowaniem relacji z klientem.
Czy sztuczna inteligencja przejmie relację z klientem?
Jednym z ważnych wątków Kongresu była przyszłość relacji pomiędzy konsumentem a instytucjami finansowymi w świecie rozwijających się agentów AI.
Michał Brański, CEO Audioteka Group i współtwórca Grupy Wirtualna Polska, zwrócił uwagę, że nowe systemy sztucznej inteligencji mogą radykalnie zmienić sposób podejmowania decyzji zakupowych. Agenci AI są w stanie nieustannie analizować oferty, porównywać warunki i poszukiwać najkorzystniejszych rozwiązań, eliminując część ograniczeń charakterystycznych dla ludzkich konsumentów: – Te systemy agentów, te roje agentów niestrudzonych, które od teraz na rzecz konsumenta, nawet gdy on śpi, wykonują pracę analityczną, przegrzebują internet i różne zasoby w poszukiwaniu ofert najatrakcyjniejszych. Bo ci agenci AI-owi są tak naprawdę antytezą konsumenta, są niezmordowani. Bo wiemy, że często tego klienta wygrywamy, bo mu się już nie chce iść dalej, nie chce się już mu porównać oferty trzeciej, siódmej i dwunastej na rynku. Agenci nie mają takich ograniczeń.
Rozwój tych technologii rodzi pytania nie tylko o przyszłość bankowych aplikacji, lecz także o to, kto będzie faktycznie wpływał na decyzje finansowe konsumentów. Uczestnicy debaty wskazywali, że choć sztuczna inteligencja może zwiększyć dostępność usług i ułatwić dokonywanie wyborów, powierzenie jej kontroli nad pieniędzmi wymaga zupełnie innego poziomu zaufania.
Technologiczna odporność wymaga nowych zasad współpracy
Podczas debaty „Architektura odporności technologicznej – zakupy IT w czasach globalnych kryzysów” prelegenci zwracali uwagę na konieczność zmiany dotychczasowego modelu współpracy z dostawcami. Tradycyjne, długotrwałe postępowania zakupowe mogą nie nadążać za dynamiką rynku, na którym ceny i dostępność infrastruktury zmieniają się znacznie szybciej niż procesy decyzyjne dużych organizacji.
Rezultatem prac eksperckich była prezentacja katalogu rekomendacji i dobrych praktyk opracowanego przez Grupę Roboczą ds. Infrastruktury IT i Zakupów przy Banking & Insurance TECH Advisory Board. Jednym z kluczowych postulatów było wprowadzenie bardziej elastycznych modeli zakupowych, opartych na umowach ramowych z dostawcami, które pozwalają instytucjom finansowym szybciej reagować na zmieniające się ceny i dostępność infrastruktury technologicznej.
– Uważam, że przechodząc do konkretnych rekomendacji, ja sobie nie wyobrażam sytuacji, w której nie mam umowy ramowej z dostawcami, mówiąc wprost, i nie stać nas na to, żeby jakby rozpoczynać przetarg i czekać ileś tam miesięcy, niezależnie od tego, jaki mamy decision framework. Choćbyśmy go niesamowicie po stronie banku usprawnili, i tak będziemy mieli ileś kroków, które trzeba wykonać – wskazał Maciej Jopyk, Dyrektor Centrum IT, Bank Pekao S.A i lider Grupy Roboczej ds. Infrastruktury IT i Zakupów przy Banking & Insurance TECH Advisory Board.
Pełny katalog rekomendacji przedstawionych podczas Kongresu będzie dostępny pod tym linkiem: https://bankowosciubezpieczenia.pl/grupa-robocza-ds-infrastruktury-it-zakupow/
Ubezpieczenia jako motor wzrostu gospodarczego
Drugiego dnia Kongresu, podczas Insurance Forum, eksperci skupili się na roli sektora ubezpieczeniowego w rozwoju polskiej gospodarki. Gioele Giussani, ekonomista Swiss Re Institute, wskazał, że ubezpieczenia nie tylko ograniczają skutki nieprzewidzianych zdarzeń, lecz także wspierają inwestycje i innowacje.
Podczas debaty „Gospodarka i rynek ubezpieczeniowy – szanse, wyzwania i kierunki rozwoju”, Marcin Mróz, ekonomista Warty, podkreślił znaczenie ubezpieczycieli jako stabilnych, długoterminowych inwestorów: – Sektor ubezpieczeniowy jest tym stabilizatorem, który nie szuka za wszelką cenę większych zysków kosztem zwiększonego ryzyka, a zawsze ma to ryzyko kontrolowane z tyłu głowy. Więc jest to perfekcyjny inwestor, który będzie wspierał długookresowy wzrost gospodarczy
Ważnym wątkiem dyskusji była również potrzeba stworzenia warunków sprzyjających większemu zaangażowaniu kapitału ubezpieczycieli w finansowanie innowacji. Katarzyna Przewalska, dyrektor Departamentu Rozwoju Rynku Finansowego w Ministerstwie Finansów, poinformowała o pracach nad specjalnym projektem: – Nie oszukujmy się, proszę Państwa, na sto innowacyjnych pomysłów wypali może jeden albo pół, w związku z tym większość z tego to mogą być straty. W związku z tym […] pan minister Domański rozpoczął ogromny projekt Innovate PL i ubezpieczyciele mają też w tym projekcie ogromną rolę do odegrania. […] My w Ministerstwie Finansów teraz pracujemy nad wprowadzeniem rozwiązań dla sektora ubezpieczeniowego, ale też dla sektora kapitałowego, stworzenia specjalnego wehikułu inwestycyjnego w innowacje.
Eksperci wskazywali ponadto na potrzebę zwiększania świadomości ubezpieczeniowej Polaków, rozwoju ubezpieczeń na życie oraz tworzenia stabilnych ram regulacyjnych. W obliczu zmian demograficznych i rosnących potrzeb inwestycyjnych sektor ubezpieczeniowy może odgrywać coraz większą rolę w budowaniu bezpieczeństwa finansowego i wspieraniu rozwoju gospodarczego.
Dialog, który wyznacza kierunek zmian
32. Banking & Insurance Forum po raz kolejny stworzyło przestrzeń do wymiany doświadczeń pomiędzy przedstawicielami sektora finansowego, administracji publicznej, środowiska technologicznego i biznesu.
Tegoroczne dyskusje uwypukliły trzy wzajemnie powiązane wyzwania: konieczność utrzymania zaufania klientów w zmieniającym się świecie cyfrowym, budowanie odporności instytucji na zagrożenia technologiczne i geopolityczne oraz rozwijanie nowych modeli współpracy w całym ekosystemie finansowym.
Zachęcamy też do zapoznania się i akredytowania na inne, organizowane przez MMC Polska, wydarzenia. Aktualizowaną listę, znajdą Państwo pod tym adresem: https://mmcpolska.pl/wydarzenia/.
Przeczytaj także: Jak skutecznie projektować cyfrową architekturę miast? 23. Smart City Forum za nami
Last Updated on 3 listopada, 2026 by Aleksandra Fenikowska