
Cyfrowy złoty już działa – polski stablecoin jako infrastruktura dla rynku finansowego
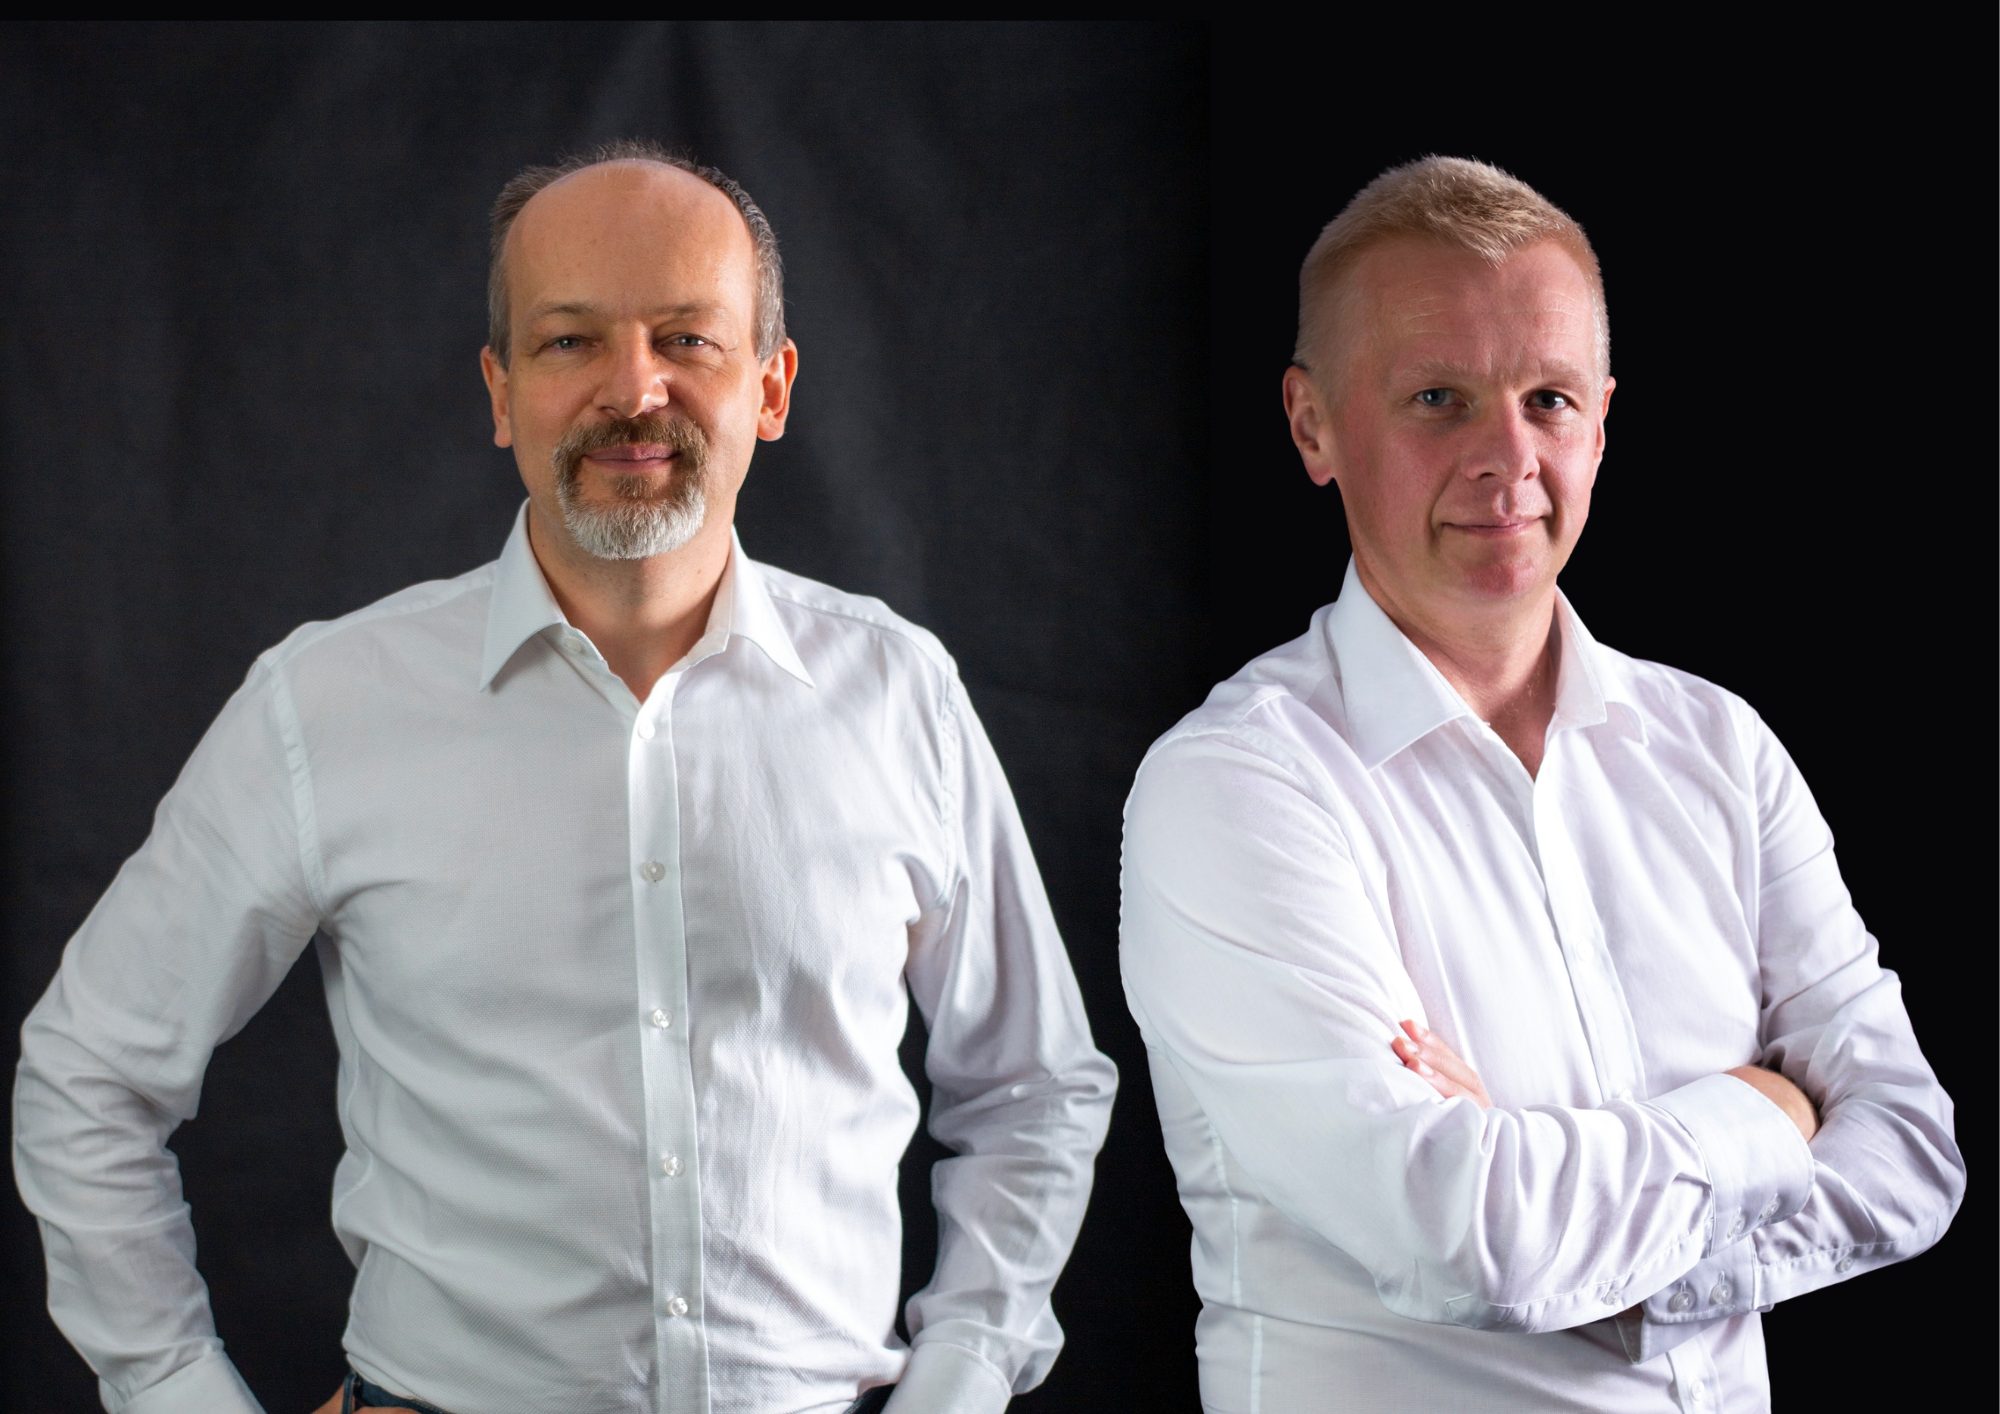
Eksperci: Jacek Figuła, Przewodniczący Rady Nadzorczej, StaBillon; Andrzej Horoszczak, Prezes Zarządu, StaBillon
Pieniądz przechodzi dziś tę samą transformację, którą kilkanaście lat temu przeszły media, handel i telekomunikacja. Stablecoiny – tokeny odzwierciedlające wartość waluty oficjalnej – stały się jednym z najszybciej rosnących segmentów globalnych finansów. W tym wyścigu dominuje dolar amerykański. Polska ma jednak własną, w pełni regulowaną odpowiedź: cyfrowy złoty PLNdt i cyfrowe euro EURdt emitowane przez StaBillon.
OD PIENIĄDZA ELEKTRONICZNEGO DO TOKENA
StaBillon jest jedyną krajową instytucją pieniądza elektronicznego posiadającą zezwolenie Komisji Nadzoru Finansowego (KNF). Od uruchomienia licencjonowanej działalności w 2021 roku spółka świadczy usługi płatnicze w pieniądzu elektronicznym, obsługując firmy i partnerów w całej Europie. To lata doświadczeń w obszarze zgodności z przepisami AML, bezpieczeństwa środków klientów i współpracy z nadzorcą – fundament, bez którego nie da się budować zaufania do nowej formy pieniądza. Środki klientów są odseparowane od majątku spółki i chronione na rachunkach bankowych, a cała działalność podlega stałemu nadzorowi KNF.
W październiku 2025 roku, za pośrednictwem KNF, StaBillon został wpisany do prowadzonego przez ESMA europejskiego rejestru emitentów tokenów pieniądza elektronicznego (EMT), zgodnie z rozporządzeniem MiCA. Był to pierwszy taki wpis dla polskiej spółki. W sierpniu 2026 roku usługi płatnicze firmy zostały rozszerzone o emisję EURdt i PLNdt – na podstawie opublikowanego white paper oraz smart kontraktu uruchomionego w sieci Ethereum.
W praktyce oznacza to, że każdy token PLNdt jest prawnie równoważny pieniądzowi elektronicznemu: emitowany w stosunku 1:1 do złotego, w pełni zabezpieczony środkami ulokowanymi w bankach i wymienialny na żądanie po wartości nominalnej. Różnica polega na tym, że porusza się on w sieci blockchain – natychmiast, całodobowo, bez granic, z pełną identyfikowalnością transakcji i z możliwością programowania warunków płatności. Smart kontrakt może automatycznie zwolnić płatność po dostarczeniu towaru, rozliczyć ratę leasingową czy podzielić należność między kilku odbiorców, bez ręcznej obsługi i bez pośredników – DvP czyli słynne Delivery vs Payment.
DLACZEGO TO WAŻNE DLA POLSKI
Blisko 99% wartości stablecoinów na świecie denominowanych jest w dolarze amerykańskim. Jeśli rozliczenia w gospodarce cyfrowej będą odbywać się wyłącznie w tokenach dolarowych, waluty narodowe – w tym złoty – zostaną zepchnięte na margines nowej infrastruktury finansowej, a płynność i dane transakcyjne będą koncentrować się poza Europą. To kwestia nie tylko konkurencyjności, lecz także suwerenności monetarnej.
PLNdt jest pierwszym regulowanym tokenem złotowym zgodnym z MiCA. Daje to polskiej walucie miejsce w globalnym ekosystemie aktywów cyfrowych: na giełdach, w protokołach zdecentralizowanych finansów i w rozliczeniach transgranicznych. Polski przedsiębiorca, inwestor czy instytucja nie muszą już przechodzić na dolara, by korzystać z zalet technologii blockchain.
– Silna waluta potrzebuje nowoczesnej infrastruktury. Cyfrowy złoty emitowany w reżimie MiCA pod nadzorem KNF to sygnał, że Polska nie zamierza być w tej dziedzinie jedynie odbiorcą rozwiązań tworzonych gdzie indziej – podkreśla Jacek Figuła, Przewodniczący Rady Nadzorczej StaBillon.
CYFROWY ZŁOTY W REGIONIE I W HANDLU Z UE
Około trzech czwartych polskiego eksportu trafia na rynki Unii Europejskiej. Tymczasem rozliczenia transgraniczne wciąż trwają nawet kilka dni, są kosztowne i zależne od godzin pracy banków. Para PLNdt–EURdt, emitowana przez jednego regulowanego emitenta, pozwala rozliczać transakcje handlowe w czasie zbliżonym do rzeczywistego, przez siedem dni w tygodniu, z pełną przejrzystością i ścieżką audytu. Dla eksportera oznacza to szybszy dostęp do środków, mniejsze ryzyko kursowe i niższe koszty obsługi płatności.
Cyfrowy złoty może stać się również narzędziem polityki regionalnej. Inicjatywa Trójmorza łączy trzynaście państw Europy Środkowo-Wschodniej, które wspólnie inwestują w infrastrukturę energetyczną, transportową i cyfrową. Wspólna, regulowana warstwa rozliczeniowa oparta na stablecoinach – z polskim złotym jako jedną z walut regionu – byłaby naturalnym uzupełnieniem tych projektów, obniżając koszty finansowania i wzmacniając pozycję Polski jako regionalnego centrum finansowego.
OTWARTA INFRASTRUKTURA DLA RYNKU
Infrastruktura operowana przez StaBillon działa już dziś i jest otwarta dla wszystkich instytucji finansowych, w szczególności polskich banków, instytucji płatniczych, domów maklerskich i fintechów. Nie trzeba budować jej od podstaw ani przechodzić wieloletniej ścieżki licencyjnej, by zaoferować klientom rozliczenia w tokenach złotowych i euro. Partner może korzystać z gotowego procesu emisji i wykupu, zabezpieczenia środków, monitoringu AML oraz integracji z portfelami i giełdami, skupiając się na własnych klientach i produktach.
Przeniesienie „szyn płatniczych” (ang. payment rails) na systemy rozproszonych rejestrów danych to kierunek, którego instytucje finansowe nie powinny odkładać. Tokeny EMT łączą bezpieczeństwo pieniądza regulowanego z efektywnością blockchaina: rozliczenie transakcji jest natychmiastowe, a koszty operacyjne i ryzyko kontrahenta wyraźnie niższe. Zamiast wielu równoległych, niekompatybilnych inicjatyw Polska powinna wspierać jeden wspólny system płatności oparty na regulowanym stablecoinie – interoperacyjny, nadzorowany i dostępny dla całego rynku.
– Zbudowaliśmy infrastrukturę, która działa, jest zgodna z MiCA i nadzorowana przez KNF. Zapraszamy do współpracy banki i instytucje płatnicze – im więcej uczestników w jednym systemie, tym większa wartość cyfrowego złotego dla całej gospodarki – mówi Andrzej Horoszczak, Prezes Zarządu StaBillon.
TOKENIZACJA – KOLEJNY ETAP
Emisja EMT to dopiero początek. Ta sama technologia pozwala tokenizować inne aktywa, a potencjał tego rynku liczony jest w bilionach dolarów. Dla Polski największą wartość miałaby tokenizacja obligacji skarbowych – szersza dystrybucja, także wśród inwestorów zagranicznych, niższe koszty obsługi długu i natychmiastowy rozrachunek w cyfrowym złotym. Obligacja w formie tokena mogłaby być dostępna dla obywateli w portfelu cyfrowym równie łatwo jak dziś aplikacja bankowa – a jednocześnie wzmacniałaby popyt na złotowe aktywa.
Nie mniejszy potencjał biznesowy mają tokenizowane instrumenty pochodne oraz tzw. RWA (Real World Assets) – aktywa świata rzeczywistego. Złoto, srebro, miedź i inne kruszce mają dla polskiej gospodarki znaczenie strategiczne. Mamy wszystkie narzędzia, aby tokeny odzwierciedlające wartość tych surowców otworzyć na globalny kapitał, ułatwić finansowanie inwestycji wydobywczych i zbudować w kraju kompetencje, które dziś rozwijają się głównie w Londynie, Zurychu, Nowym Jorku czy Singapurze.
Dla emisji takich tokenów MiCA przewiduje kategorię ART (Asset-Referenced Tokens), wymagającą odrębnego zezwolenia. StaBillon jest w Polsce jedyną instytucją finansową, która przeszła już pełną ścieżkę regulacyjną MiCA dla tokenów, dysponuje działającą infrastrukturą i kompetencjami, by przygotować odpowiedni white paper i ubiegać się o zezwolenie na emisję ART. To naturalny kolejny krok – od cyfrowego pieniądza do cyfrowego rynku kapitałowego.
Cyfrowy złoty nie jest projektem na przyszłość – działa już dziś. Pytanie brzmi nie „czy”, lecz „kiedy” polski rynek finansowy przestawi się na nowe szyny. Warto, by stało się to na polskich warunkach.
Przeczytaj także: Od wsparcia do inteligencji przemysłowej: tworzenie sztucznej inteligencji, która rozumie rzeczywisty świat
Last Updated on 2 listopada, 2026 by Aleksandra Fenikowska