
Mikroplastik w łańcuchu wartości. Nadchodzące regulacje i raportowanie w obszarze ESRS E2
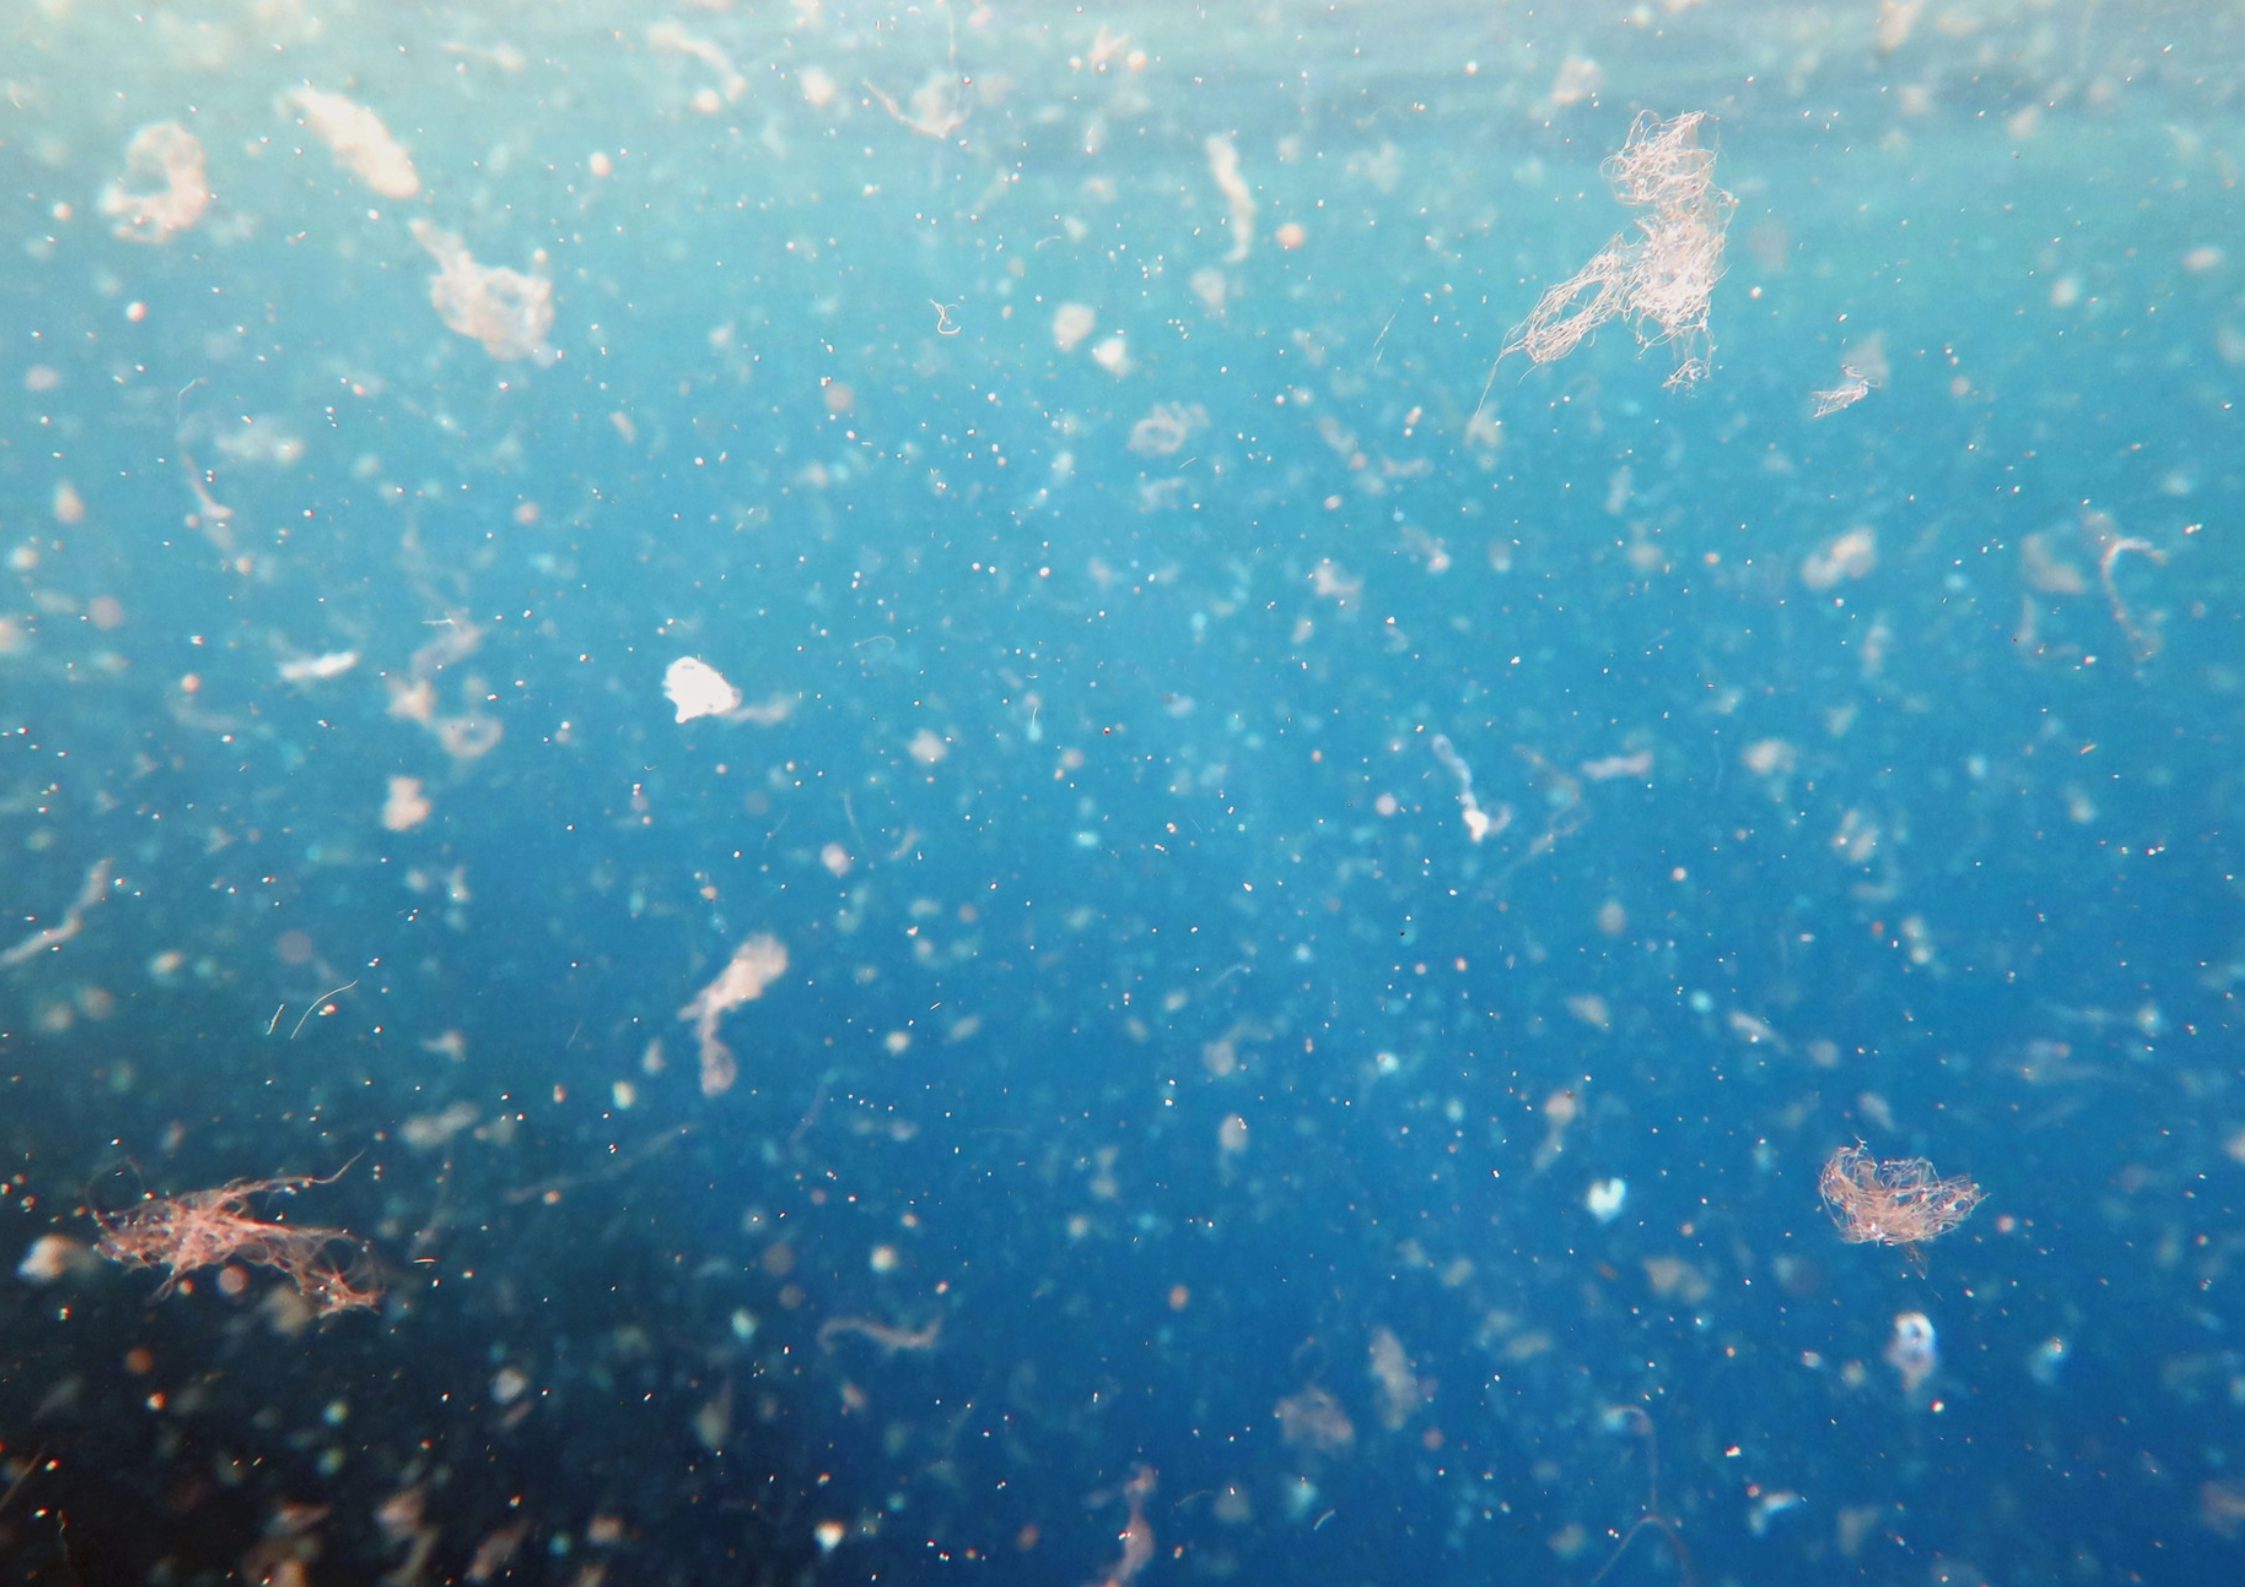
Mikroplastik to fragmenty tworzyw o wielkości poniżej 5 mm. Wyróżnia się jego dwa rodzaje: pierwotny i wtórny. Pierwszy powstaje celowo lub trafia do produktów jako dodatek. Drugi tworzy się wskutek ścierania, kruszenia i degradacji polimerów.
Z perspektywy raportowania istotne jest to, że cząstki mikroplastiku mogą powstawać na różnych etapach działalności. Co więcej, największe ryzyko zanieczyszczenia często występuje poza zakładem przedsiębiorstwa. Dotyczy to m.in. dostawców granulatu, transportu pelletu oraz użytkowania produktów. Źródłem mikroplastiku może być również gospodarowanie odpadami i osadami ściekowymi. Dlatego problem ten wpisuje się w założenia gospodarki o obiegu zamkniętym, a nie wyłącznie ochrony środowiska.
Ocena istotności zgodna z ESRS E2 powinna uwzględniać cały łańcuch wartości. Analiza obejmuje przede wszystkim surowce, własne operacje, transport, użytkowanie produktów oraz etapy następujące po ich sprzedaży. Nie każdy z tych obszarów wymaga automatycznie ujawnienia danych ilościowych. Każdy może jednak generować istotne wpływy, ryzyka lub szanse.
Dane Europejskiej Agencji Środowiska wskazują na wzrost emisji mikroplastiku z czterech głównych źródeł. Są nimi opony, pellet, farby oraz tekstylia. W latach 2016–2022 szacunkowe emisje z tych kategorii wzrosły łącznie o około 7–9 proc. Należy jednak podkreślić, że są to dane wskaźnikowe, a nie wyniki pełnego monitoringu emisji w UE. Rosnąca skala zanieczyszczenia środowiska, w tym oceanów, stanowi jeden z powodów zaostrzania unijnych przepisów.
Mikroplastik w prawie unijnym – REACH, rozporządzenie pelletowe, Euro 7 i regulacje uzupełniające
Jednym z najważniejszych aktów prawnych jest rozporządzenie Komisji (UE) 2023/2055. Od 17 października 2023 r. ogranicza ono wprowadzanie do obrotu syntetycznych mikrocząstek polimerowych. Co do zasady restrykcja obejmuje również mieszaniny zawierające takie cząstki w stężeniu co najmniej 0,01 proc. masy. Przepisy przewidują jednak wyjątki i okresy przejściowe dla poszczególnych zastosowań.
Terminy rozpoczęcia stosowania ograniczeń są następujące:
- 17 października 2027 r. – kosmetyki spłukiwane.
- 17 października 2028 r. – detergenty, wybrane nawozy oraz inne produkty objęte odpowiednim okresem przejściowym.
- 17 października 2029 r. – kapsułkowanie zapachów, kosmetyki niespłukiwane i określone wyroby medyczne.
- 17 października 2031 r. – wybrane środki ochrony roślin oraz granulat stosowany na sztucznych nawierzchniach sportowych.
- 17 października 2035 r. – produkty do makijażu, ust i paznokci.
Ponadto regulacja wprowadza obowiązki raportowania do Europejskiej Agencji Chemikaliów (ECHA). Pierwszy termin upłynął 31 maja 2026 r. Dotyczył wybranych producentów i użytkowników przemysłowych mikrocząstek polimerowych, w szczególności surowców w postaci pelletu, płatków i proszków. Podmioty te raportowały szacunkowe emisje za 2025 rok.
Drugim filarem jest rozporządzenie (UE) 2025/2365 z 12 listopada 2025 r. Jego celem jest zapobieganie stratom granulatu tworzyw sztucznych. Przepisy obejmują m.in. operatorów obsługujących co najmniej 5 ton pelletu rocznie. Nakładają na nich obowiązki dotyczące ograniczania strat, dokumentowania działań i zarządzania ryzykiem.
W przypadku instalacji obsługujących co najmniej 1500 ton rocznie pojawiają się dodatkowe wymagania. Zakres certyfikacji zależy m.in. od wielkości przedsiębiorstwa. Jednocześnie przepisy dopuszczają określone rozwiązania oparte na pozwoleniach i kontrolach.
Ważnym uzupełnieniem pozostaje dyrektywa dotycząca tworzyw jednorazowego użytku (SUP). Nie reguluje ona bezpośrednio całego problemu mikroplastiku, ale ogranicza wybrane produkty plastikowe. Dotyczy również produktów z tworzyw oksydegradowalnych oraz niektórych narzędzi połowowych.
Kolejny obszar regulacji stanowi norma Euro 7, obejmująca m.in. ścieranie opon. Ponadto UE rozwija metody pomiaru mikroplastiku w wodzie pitnej.
Mikroplastik w ESRS E2 – co trzeba ujawnić w raporcie?
Standard ESRS wykracza poza wymagania dotyczące zgodności produktów z przepisami. W ramach CSRD przedsiębiorstwa objęte obowiązkiem raportowania przeprowadzają analizę podwójnej istotności. Jeżeli mikroplastik stanowi istotne zagadnienie, muszą uwzględnić odpowiednie wymagania dotyczące ujawnień.
W lipcu 2026 r. Komisja Europejska przyjęła zrewidowane standardy ESRS. Wprowadzono w nich uproszczenia dotyczące zakresu raportowania. W przypadku ilościowych ujawnień mikroplastiku skoncentrowano się na jego pierwotnej postaci.
Oznacza to, że przedsiębiorstwa powinny analizować ilości mikroplastiku pierwotnego wytwarzanego, wykorzystywanego w produktach oraz bezpośrednio uwalnianego do środowiska. Jednocześnie standard nie nakłada analogicznego obowiązku ilościowego dla mikroplastiku wtórnego.
Nie oznacza to jednak całkowitego pominięcia tego problemu. Jeżeli mikroplastik wtórny generuje istotne wpływy, ryzyka lub szanse, firma powinna uwzględnić go w odpowiednich ujawnieniach. Mogą one dotyczyć polityk, działań oraz zarządzania ryzykiem.
W praktyce przedsiębiorstwa mogą stworzyć jeden zintegrowany model danych. Takie rozwiązanie ułatwia jednoczesną obsługę wymagań REACH, ECHA, rozporządzenia pelletowego i ESRS E2.
Przykładowy zestaw wskaźników wykorzystywanych w raportowaniu ESG może obejmować:
- ilość syntetycznych mikrocząstek polimerowych kupionych i wykorzystanych w produktach,
- masę obsługiwanego pelletu oraz szacowane straty,
- liczbę incydentów i rozsypów podczas transportu oraz magazynowania,
- udział dostawców objętych ankietą materiałową,
- nakłady inwestycyjne i operacyjne na ograniczanie emisji.
Sama narracja nie wystarczy. Raportowanie zgodne z CSRD podlega atestacji, dlatego przedsiębiorstwo musi zadbać o wiarygodność danych. Powinno określić osoby odpowiedzialne za ich gromadzenie, metodykę szacowania oraz poziom niepewności. Istotne znaczenie ma także dokumentacja umożliwiająca weryfikację informacji.
Ponadto dane raportowe muszą pozostawać spójne z deklaracjami produktowymi i komunikacją marketingową. To jeden z podstawowych warunków budowania wiarygodności przedsiębiorstwa.
Mikroplastik wtórny – opony, tekstylia i degradacja polimerów
Mikroplastik wtórny stanowi szczególne wyzwanie dla przedsiębiorstw, ponieważ powstaje przede wszystkim podczas użytkowania produktów. W rezultacie źródła jego emisji mogą znajdować się daleko poza zakładami produkcyjnymi.
Jednym z najważniejszych przykładów jest ścieranie opon. Rozporządzenie Euro 7 uwzględnia ten problem i przewiduje wprowadzanie wymagań dotyczących ścieralności. Unijne regulacje zakładają rozwój metod pomiarowych oraz limitów dla poszczególnych kategorii opon. Harmonogram zależy od ich rodzaju i odpowiednich procedur regulacyjnych.
Dla firm logistycznych, sieci handlowych dysponujących dużymi flotami oraz operatorów transportu miejskiego oznacza to rozszerzenie zakresu odpowiedzialności środowiskowej. Oprócz emisji dwutlenku węgla coraz większego znaczenia nabiera bowiem ograniczanie uwalniania cząstek polimerowych.
Drugą istotną kategorię stanowią tekstylia syntetyczne. Uwalniają one mikrowłókna podczas produkcji, prania i codziennego użytkowania. Problem dotyczy zatem zarówno producentów odzieży, jak i kolejnych etapów jej cyklu życia.
Kolejnym źródłem są farby, powłoki oraz materiały budowlane. Zawarte w nich polimery mogą ulegać ścieraniu i degradacji, m.in. pod wpływem promieniowania UV.
Ponadto ryzyko emisji występuje w przypadku sztucznych nawierzchni sportowych, folii rolniczych i niektórych powłok nasion. Wszystkie te obszary mogą mieć znaczenie dla analizy wpływów, ryzyk i szans. Dotyczy to również przedsiębiorstw, które nie wykorzystują pelletu we własnych zakładach.
Mikroplastik a ryzyko greenwashingu w komunikacji produktowej
Deklaracje takie jak „bez mikroplastiku”, „microplastic free”, „przyjazny dla oceanów” czy „biodegradowalny” wymagają coraz dokładniejszego uzasadnienia. Firmy muszą więc zadbać o zgodność przekazu marketingowego z rzeczywistymi właściwościami produktów.
Brak celowo dodanego mikroplastiku nie oznacza automatycznie braku syntetycznych mikrocząstek polimerowych w rozumieniu REACH. Nie jest też równoznaczny z zerową emisją mikroplastiku podczas użytkowania produktu.
Są to trzy odrębne kwestie, które wymagają odpowiedniego udokumentowania. Dlatego przedsiębiorstwa powinny wyraźnie rozróżniać je na etykietach, w kartach produktów oraz materiałach promocyjnych.
Ryzyko greenwashingu wiąże się bezpośrednio z unijnymi regulacjami dotyczącymi komunikacji środowiskowej. Szczególne znaczenie ma dyrektywa Empowering Consumers. Z kolei projekt dyrektywy Green Claims stanowi element szerszej debaty o zasadach uzasadniania deklaracji ekologicznych.
W praktyce dział marketingu powinien korzystać z tych samych informacji co zespoły compliance i raportowania ESRS E2. Dzięki temu przedsiębiorstwo może ograniczyć ryzyko niespójnych lub nieuzasadnionych komunikatów.
Każda deklaracja środowiskowa na opakowaniu lub w reklamie powinna mieć potwierdzenie w dokumentacji technicznej. Równie ważne są wiarygodne dane pochodzące z łańcucha dostaw. W ten sposób firma może nie tylko spełniać wymagania prawne, lecz także wzmacniać zaufanie klientów i partnerów biznesowych.
Przeczytaj także: Prof. Plichta: plastik może zniknąć nam z oczu, ale nadal pozostać w środowisku
Źródło: akademiaesg.pl
Last Updated on 2 listopada, 2026 by Aleksandra Fenikowska