
Nowy rozdział Private Bankingu w VeloBanku. Wywiad z Maciejem Pietraszkiewiczem, Dyrektorem Biura Doradztwa Inwestycyjnego w VeloBanku
Jeszcze kilka lat temu private banking kojarzył się przede wszystkim z dostępem do wyselekcjonowanych produktów inwestycyjnych i indywidualną obsługą. Dziś oczekiwania najbardziej zamożnych klientów są znacznie szersze. Chcą nie tylko inwestować, ale przede wszystkim świadomie zarządzać całym majątkiem – od dywersyfikacji i ochrony kapitału, przez globalne inwestycje, po sukcesję i przygotowanie kolejnych pokoleń do odpowiedzialnego zarządzania rodzinnym majątkiem. O tym, jak zmienia się polski rynek private banking, dlaczego przedsiębiorcom tak trudno przejść od majątku skoncentrowanego w jednej firmie do globalnego portfela, rozmawiamy z Maciejem Pietraszkiewiczem, Dyrektorem Biura Doradztwa Inwestycyjnego w VeloBanku.
Private banking przez lata kojarzył się z indywidualną obsługą i dostępem do wyselekcjonowanych produktów inwestycyjnych. Czego dziś oczekują najbardziej zamożni klienci i jak te oczekiwania zmieniły się w ostatnich latach?
Najzamożniejsi klienci wciąż oczekują indywidualnej obsługi i dostępu do dobrych rozwiązań inwestycyjnych, ale dziś patrzą na private banking znacznie szerzej. Nie chodzi tylko o wybór jednego produktu czy atrakcyjnej oferty. Klient chce mieć poczucie, że profesjonalista pomaga mu uporządkować cały majątek: określić cele, dobrać odpowiedni poziom ryzyka, zadbać o płynność, ochronę kapitału i długoterminowy wzrost.
Z badań wynika, że udział gotówki w aktywach finansowych Polaków jest największy w Europie. Jednocześnie, odsetek osób posiadających choćby jeden produkt inwestycyjny jest jednym z najniższych. To jeden z paradoksów naszego rynku: majątków przybywa szybciej niż gdziekolwiek w regionie, ale nawyk świadomego inwestowania wciąż raczkuje. Stąd rosnące zapotrzebowanie nie tyle na dostęp do kolejnych produktów, co na partnera, który pomoże ułożyć z nich spójną strategię.
Do tego dochodzi zjawisko, które zmienia znacząco potrzeby klientów. W polskich firmach rodzinnych w nadchodzących latach nastąpią dziesiątki tysięcy procesów sukcesyjnych. Pierwsze pokolenie przedsiębiorców, które budowało majątki, przekazuje firmy następcom lub szuka możliwości sprzedaży biznesu. Stąd klienci oczekują wsparcia w planowaniu sukcesji, strukturyzacji majątku (np. przez fundacje rodzinne) i budowaniu długoterminowej strategii zarządzania wypracowanym kapitałem po dokonanej sprzedaży firmy.
VeloBank stawia w obszarze Private Wealth na indywidualną relację z osobistym opiekunem. W czasach coraz bardziej zdigitalizowanej bankowości, jak zmienia się rola doradcy private banking?
Pełna cyfrowa wygoda to podstawa. Dostęp do bieżącego podglądu portfela, zagranicznych rynków czy możliwości zakupu produktów inwestycyjnych online jednym kliknięciem. Technologia też jest szczególnie ważna dla nowej grupy młodszych klientów. To zamożni profesjonaliści, określani w branży skrótem HENRY (*High Earners, Not Rich Yet*), którzy dopiero budują majątek, ale mają wysokie oczekiwania wobec technologicznej strony obsługi.
Cyfryzacja bardzo ułatwia codzienną bankowość, ale w private bankingu nie zastępuje relacji z doradcą. Im więcej rutynowych czynności przejmuje technologia, tym cenniejsza staje się rola doradcy w budowaniu zaufania, tłumaczeniu złożonych decyzji finansowych w zrozumiały sposób, towarzyszeniu w momentach, które wymagają nie tylko wiedzy, ale również znajomości ekonomii behawioralnej i empatii. Ta wrażliwość jest szczególnie istotna w przypadku sukcesji, sprzedaży firmy, zmiany pokoleniowej w rodzinie, czy też w okresach podwyższonej zmienności rynkowej.
Doświadczony doradca pomaga klientowi zachować konsekwencję, ograniczać wpływ emocji i regularnie sprawdzać, czy portfel nadal odpowiada przyjętej strategii i jest dostosowany do celów, ryzyka i horyzontu inwestycyjnego klienta.
Jakie decyzje inwestycyjne są dla klientów private banking najtrudniejsze i w jakich sytuacjach najczęściej zwracają się do doradców po wsparcie?
Najtrudniejsza jest decyzja o przesunięciu majątku skoncentrowanego w jednym aktywie, np. rozwijanej przez lata firmie, na zdywersyfikowany portfel globalnych aktywów. Przedsiębiorca, który przez dekady utożsamiał swój majątek z jedną, dobrze znaną firmą, musi nauczyć się jak działać po jej sprzedaży, w jaki sposób w rozsądny sposób zarządzać zgromadzonym majątkiem. Zdecydowanie warto więc nauczyć się świata inwestycji już na wcześniejszym etapie, wtedy gdy popełniany błąd jest relatywnie tani w nauce.
Stopniowe poznawanie świata inwestycji ma ogromną zaletę. Wyrabiamy dobre nawyki a następnie wraz z stworzonym klarownym i sprawdzonym planem inwestycyjnym możemy sukcesywnie zwiększać angażowaną kwotę. W takim wypadku po sprzedaży firmy nie pojawi się „paraliż”, który powoduje trzymanie środków na niskooprocentowanych depozytach, które są zjadane przez inflację.
Klienci Velo Private Banking otrzymują dostęp zarówno do inwestycji krajowych, jak i zagranicznych oraz usług maklerskich na najważniejszych rynkach światowych. Czy zainteresowanie globalną dywersyfikacją majątku rośnie?
Zdecydowanie tak i to jedna z najbardziej wyraźnych zmian ostatnich lat, którą obserwujemy z bliska. Polscy klienci przez długi czas mieli silne przywiązanie do majątku “namacalnego”, przede wszystkim nieruchomości. Dziś z uwagi na ryzyka geopolityczne zastanawiają się w jaki sposób zdywersyfikować wypracowany majątek.
Podejście w naszym Wealth Managemencie od dawna było globalne. Jeszcze 10-15 lat temu tworzenie globalnych portfeli w Polsce nie było oczywistością, ale nasi doradcy i managerowie inwestycyjni już działali w ten sposób. Globalna dywersyfikacja to podstawa. Widzimy to również po tym, ile środków nasi klienci inwestują globalnie, również w twardych walutach, jak USD i EUR.
Private banking opiera się na budowaniu długoterminowej relacji. Co dziś w największym stopniu decyduje o tym, że klient pozostaje z bankiem na lata?
Przed połączeniem mieliśmy przekonanie, że klienci zostaną z nami i tak też się stało. Kluczowe było utrzymanie profesjonalnego zespołu współpracującego bezpośrednio z klientami. W bankowości prywatnej trzeba stawiać na profesjonalizm i długoterminowe relacje.
Ostatecznie to połączenie trzech elementów jest kluczowe: przewidywalności (klient rozumie, dlaczego portfel wygląda tak, a nie inaczej), elastyczności (bank potrafi odpowiedzieć na zmieniające się potrzeby – sukcesję, zmianę celu, nowe pokolenie w rodzinie) oraz autentycznego partnerstwa, które jest budowane przez lata współpracy.
W czasach, gdy dostęp do produktów inwestycyjnych stał się właściwie powszechny, to właśnie jakość relacji z doświadczonym doradcą i model ekspercki, który od lat realizujemy pozostaje trudną do skopiowania przewagą konkurencyjną.
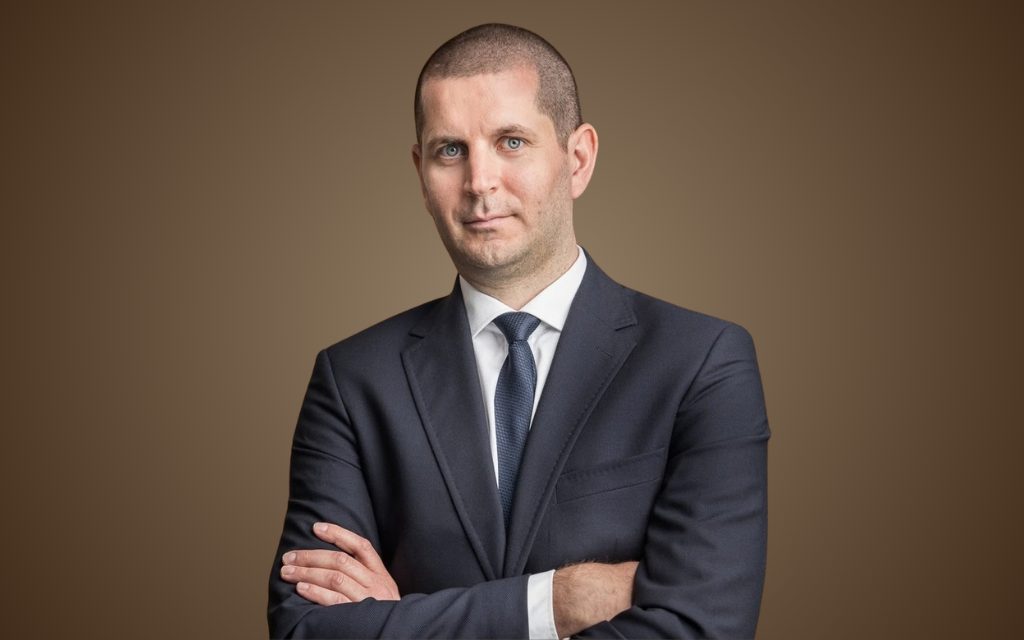
Maciej Pietraszkiewicz
Wieloletni praktyk rynku finansowego, licencjonowany doradca inwestycyjny nr 378, makler papierów wartościowych nr 2310 oraz posiadacz międzynarodowego tytułu CFA. Absolwent Uniwersytetu Ekonomicznego we Wrocławiu. Od 2014 roku do 2026 roku związany z Bankiem Handlowym, gdzie uczestniczył w rozwoju segmentu Bankowości Prywatnej CitiHandlowy. Od czerwca 2026 Dyrektor Biura Doradztwa Inwestycyjnego w VeloBanku.
Materiał nie stanowi rekomendacji inwestycyjnej ani oferty nabycia instrumentów finansowych. Inwestowanie wiąże się z ryzykiem, w tym możliwością utraty części zainwestowanego kapitału. Przed podjęciem decyzji inwestycyjnej należy zapoznać się z dokumentacją dotyczącą danego produktu.
VeloBank Partnerem Głównym Business Family Forum
Przeczytaj także: „Nie ma firmy rodzinnej bez rodziny”. Relacja z Family Business Forum
Last Updated on 7 października, 2026 by Anastazja Lach